
برای دههها، جواهرات در ذهن بیشتر مردم ایران و جهان، در قلمرو «زیبایی» و «مناسبت» قرار داشتند: هدیه عروسی، ارثیه مادربزرگ، یا نشانهای از موفقیت. اما در اقتصاد پرنوسان سال ۲۰۲۶، این تصویر در حال تغییر بنیادین است. جواهرات بار دیگر در حال بازگشت به جایگاه تاریخی خود هستند: دارایی سخت، ذخیرهگاه ارزش، و ابزاری برای حفظ قدرت خرید در برابر تورم و بیثباتی ژئوپلیتیک. آنچه این بازگشت را از یک مد زودگذر متمایز میکند، همزمانی سه تحول ساختاری است: جهش بیسابقه قیمت طلا، تغییر ماهیت تقاضا از «مصرف» به «سرمایهگذاری»، و شکلگیری یک بازار ثانویه شفاف و نقدشونده برای جواهرات برند.
در سال ۲۰۲۶، قیمت طلا به سطوحی رسیده که معادلات سنتی صنعت جواهرات را بر هم زده است. مؤسسه Metals Focus پیشبینی میکند میانگین قیمت هر اونس طلا در سال ۲۰۲۶ به رکورد ۴,۹۲۰ دلار برسد؛ رشدی ۴۳ درصدی نسبت به سال قبل. این پیشبینی در حالی است که برخی تحلیلگران در نظرسنجی LBMA دامنهای بین ۳,۸۰۹ تا ۴,۸۷۲ دلار را برای میانگین سالانه محتمل میدانند و حتی احتمال پایان یافتن رالی صعودی را مطرح میکنند. اما آنچه اهمیت دارد، خودِ عدد نیست؛ تغییر ساختاری در ماهیت تقاضا است.
برای نخستین بار در تاریخ بازار مدرن طلا، پیشبینی میشود در سال ۲۰۲۶ سرمایهگذاری فیزیکی در شمش و سکه، جای جواهرات طلا را بهعنوان بزرگترین منبع تقاضا بگیرد. تولید جهانی جواهرات در سال ۲۰۲۵ با ۱۹ درصد کاهش به ۱,۶۴۶ تن رسید و برای سال ۲۰۲۶ کاهشی ۱۱ درصدی دیگر پیشبینی میشود. این به معنای «نابودی تقاضا» نیست، بلکه به معنای جابهجایی کارکرد است: طلا از یک کالای مصرفی و تزئینی، به یک محصول سرمایهای و حفاظتی تبدیل میشود. خریداران عمده، بهویژه در شرایطی که بدهی دولت آمریکا، عدمقطعیت در سیاست پولی فدرالرزرو و تنشهای ژئوپلیتیک همگی ادامه دارند، به طلا بهعنوان پوشش ریسک و ابزار تنوعبخشی به سبد دارایی نگاه میکنند. این نوع تقاضا، برخلاف خرید جواهرات، به قیمت حساسیت بسیار کمتری دارد و با انگیزههایی مانند حفاظت از دارایی، پوشش تورم و ریسک ارزی هدایت میشود.
اگر بخشی از بازار تحت فشار قیمت طلا در حال کوچکشدن است، بخش دیگر — یعنی جواهرات عالی و کمیاب — در حال ثبت رکوردهای تاریخی است. حراج جواهرات برجسته کریستیز در ژنو در ماه مه ۲۰۲۶ به فروش ۶۶.۵ میلیون دلاری دست یافت؛ نرخ فروش ۹۹ درصدی بر اساس تعداد لاتها و فروش ۱۸۶ درصدی نسبت به برآوردهای پایین، نشاندهنده رقابت شدید خریداران است. ستاره این حراج، الماس «رؤیای اقیانوس» با وزن ۵.۵ قیراط و رنگ آبی-سبز زنده بود که پس از ۲۰ دقیقه رقابت، به قیمت ۱۷.۳ میلیون دلار فروخته شد و رکورد گرانترین الماس آبی-سبز رنگی که تاکنون در حراج فروخته شده را شکست. از ۸۷ لات ارائهشده، ۸۴ درصد بالاتر از برآوردهای بالا فروخته شدند و ۱۳ لات قیمتی بیش از یک میلیون دلار به دست آوردند.
این ارقام یک منطق ساده را بازتاب میدهند: در بازاری که عرضه الماسهای بیرنگ به دلیل هجوم الماسهای آزمایشگاهی تحت فشار است، کمیابی واقعی به معیار نهایی ارزش تبدیل شده است. گزارش «شاخص سرمایهگذاری لوکس» نایت فرانک در سال ۲۰۲۶ تأیید میکند که الماسهای رنگی فانتزی — که کمتر از ۰.۱ درصد عرضه جهانی الماس را تشکیل میدهند — در میان فشار ناشی از الماسهای آزمایشگاهی و ضعف تقاضای چین، ثبات نسبی خود را حفظ کردهاند و سنگهای آبی درخشش ویژهای داشتهاند. به گفته رؤسای بنیاد تحقیقات رنگهای فانتزی، خریداران این سنگها به دنبال چیزی هستند که ارزش خود را حفظ کند؛ چیزی که نه در آزمایشگاه قابل بازتولید است و نه با افزایش عرضه بیرنگها تهدید میشود. در سمت طلا نیز، جواهرات دارای منشأ فرهنگی و تاریخی — مانند گردنبند کارتیه که در فیلم «گتسبی بزرگ» ۱۹۷۴ استفاده شده بود و در همین حراج به قیمت ۵۶۸,۹۶۰ دلار رسید — نشان میدهند که «روایت» و «پیشینه» به اجزای جداییناپذیر ارزش سرمایهای جواهر تبدیل شدهاند.
.jpg)
بسیاری از داراییها در شرایط تورمی «کاغذی» بالا میروند، اما تنها داراییهایی که بازار ثانویه نقدشونده دارند، واقعاً میتوانند بهعنوان ذخیره ارزش به کار بروند. گزارشهای اختصاصی سال ۲۰۲۶ نشان میدهند که جواهرات برند — برخلاف جواهرات غیربرند یا طلای ساده — در بازار دست دوم، سطوح بالایی از ارزش خود را حفظ میکنند. بر اساس شاخص «بازار دست دوم لوکس» در سال ۲۰۲۶، قطعات وان کلیف اند آرپلز از مجموعه Alhambra معمولاً بیش از ۹۰ درصد ارزش خردهفروشی خود را حفظ میکنند و کارتیه از مجموعههای LOVE و Juste un Clou معمولاً بیش از ۸۰ درصد ارزش اولیه را بازیابی میکنند. گزارش دیگری بر پایه تحلیل بیش از ۲,۰۰۰ معامله واقعی در برندهای کارتیه، وان کلیف، بولگاری، شوپارد و تیفانی نشان میدهد که کارتیه و وان کلیف بهطور پیوسته بازار ثانویه جهانی را رهبری میکنند و تا ۹۰ درصد قیمت خردهفروشی اولیه را حفظ مینمایند. در برخی تحلیلها حتی میانگین حفظ ارزش وان کلیف اند آرپلز تا ۱۱۲ درصد گزارش شده است؛ یعنی قطعات در بازار دست دوم بالاتر از قیمت خرید اولیه فروخته میشوند.
این آمار به معنای «سود تضمینشده» برای هر خریداری نیست. هزینههای ساخت، مالیات بر ارزش افزوده و حاشیه سود فروشنده در قیمت اولیه لحاظ میشوند و در فروش مجدد بازگردانده نمیشوند. اما آنچه بازار ثانویه اثبات میکند این است که جواهرات برند و کلاسیک، از یک «هزینه مصرف» به یک «دارایی با قابلیت نقدشوندگی نسبی» تبدیل شدهاند. این همان چیزی است که سرمایهگذاران نهادی و خانوادههای ثروتمند را به سمت جواهرات
میکشاند: در شرایطی که بازار سهام و اوراق قرضه نوسان بالایی دارند، جواهرات یک ارزش ملموس و قابل حمل را ارائه میدهند که همزمان قابل استفاده شخصی و قابل فروش در بازار ثانویه است.
.jpg)
گزارش «ثروت» نایت فرانک در سال ۲۰۲۶ نشان میدهد که شاخص سرمایهگذاری لوکس این مؤسسه پس از دو سال کاهش، در سال ۲۰۲۵ تنها ۰.۴ درصد افت کرد و به ثبات رسید؛ در حالی که در بازه دهساله منتهی به ۲۰۲۶، این شاخص ۳۸.۶ درصد رشد کرده است. این ثبات در شرایطی رخ داده که بازارهای سهام و اوراق قرضه همچنان تحت تأثیر نرخهای بهره بالاتر و عدمقطعیتهای ژئوپلیتیک نوسان میکنند. در چنین محیطی، داراییهای فیزیکی کمیاب — از جمله جواهرات عالی و الماسهای رنگی — بهعنوان پناهگاه امن عمل میکنند. نظرسنجی نایت فرانک از مدیران ثروت نشان میدهد که افراد با ارزش خالص بالا در سال ۲۰۲۶ بهطور فزایندهای به دنبال «سرمایهگذاریهای احساسی» مانند جواهرات، ساعت و ویسکی کمیاب هستند؛ نه صرفاً برای بازده مالی، بلکه برای حفظ ارزش در بلندمدت و تملک چیزی که همزمان ملموس، زیبا و کمیاب است.
این رفتار را میتوان در چارچوبی گستردهتر فهمید: زمانی که اعتماد به ارزهای فیات و داراییهای مالی کاهش مییابد، سرمایه به سمت داراییهایی حرکت میکند که عرضهشان محدود و مستقل از سیاستهای پولی است. جواهرات عالی، بهویژه آنهایی که سنگهای رنگی نادر یا پیشینه تاریخی دارند، دقیقاً در این دسته قرار میگیرند.
.jpg)
جمعبندی: جواهر بهعنوان سرمایه، نه جایگزین سرمایهگذاری
مقالهای که جواهرات را «سرمایهگذاری» معرفی کند، بدون اشاره به محدودیتهای آن ناقص است. جواهرات طلای معمولی یا جواهرات غیربرند اغلب هزینه ساخت و طراحی را در فروش مجدد بازنمیگردانند و بازدهی ضعیفی در مقایسه با شمش یا سکه دارند. حتی در جواهرات برند نیز نقدشوندگی به برند، مجموعه، طرح و وضعیت قطعه بستگی دارد و فروش فوری معمولاً با قیمت پایینتری انجام میشود.
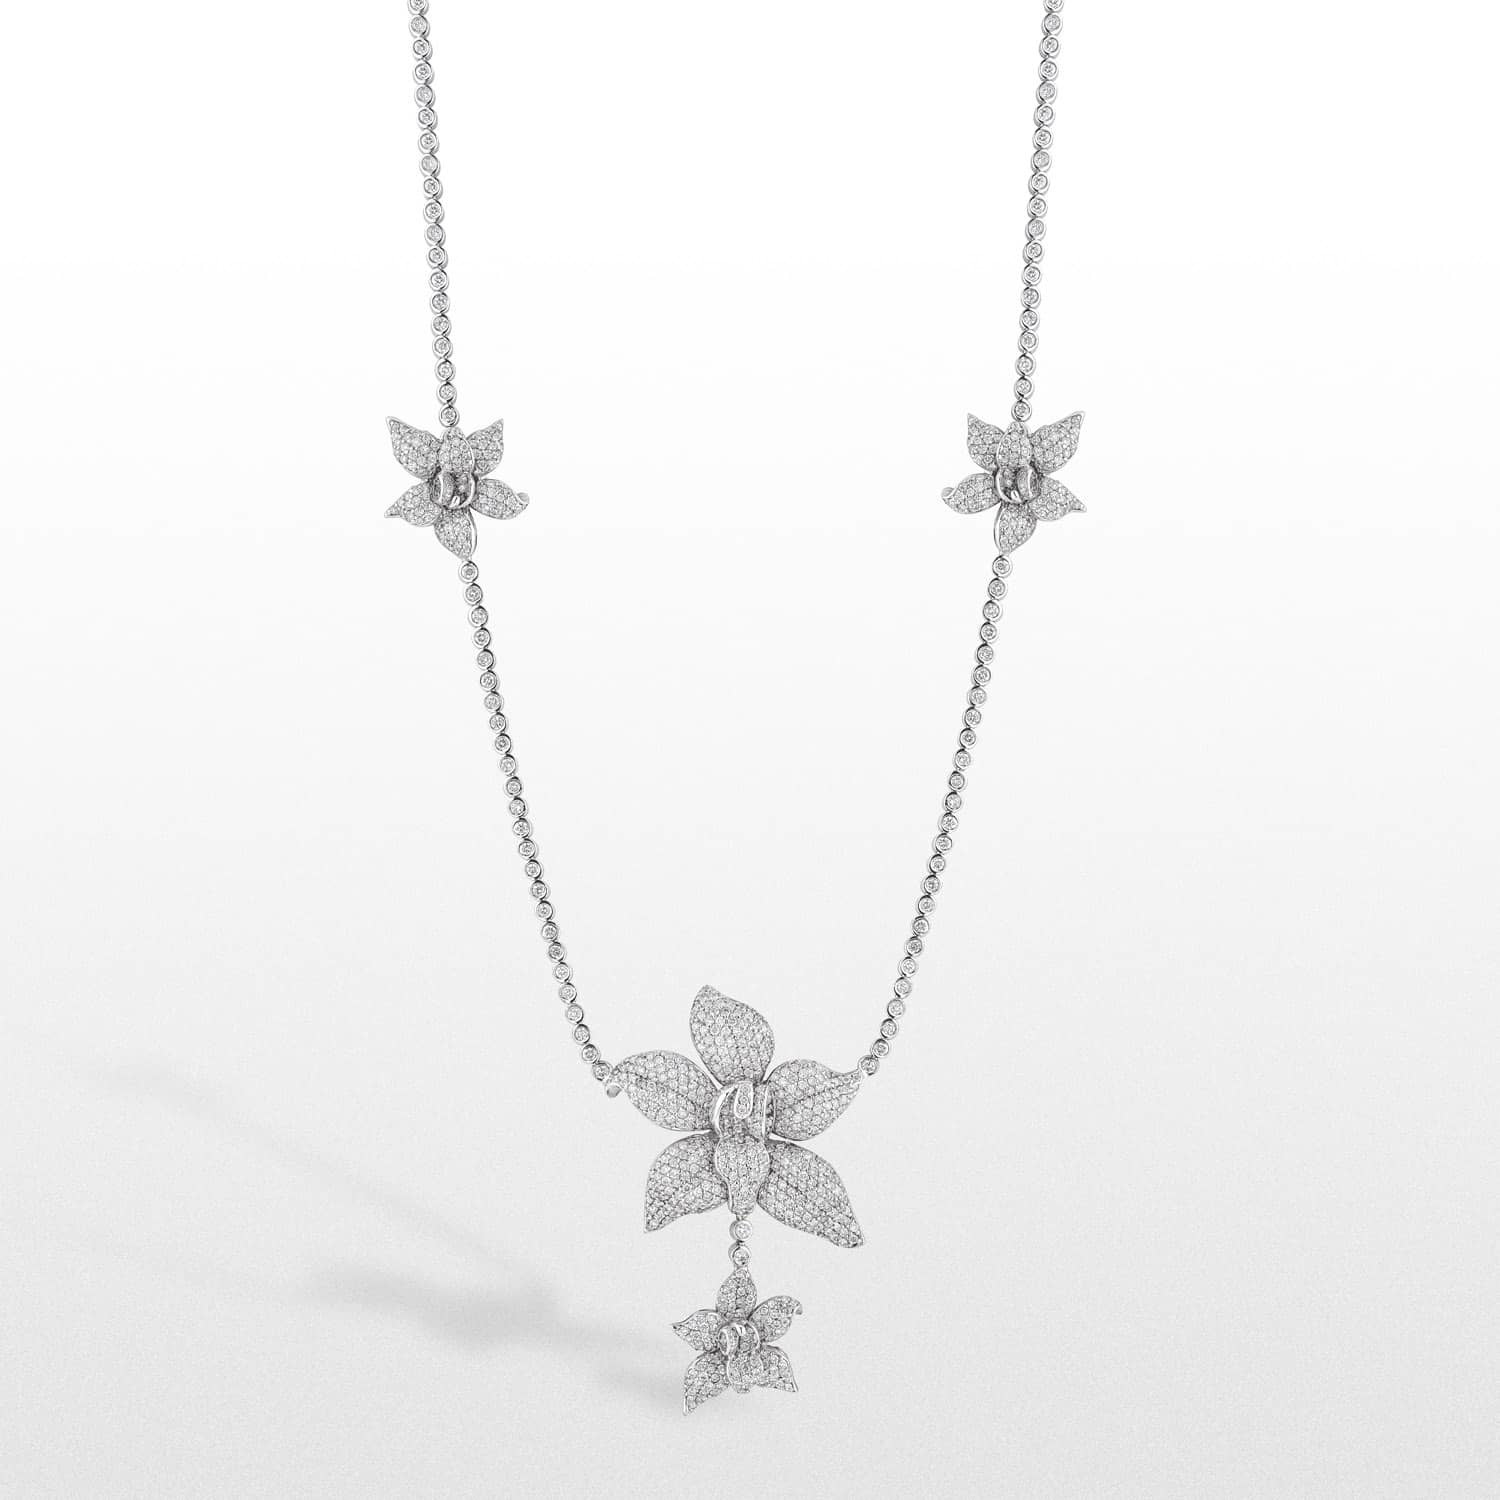
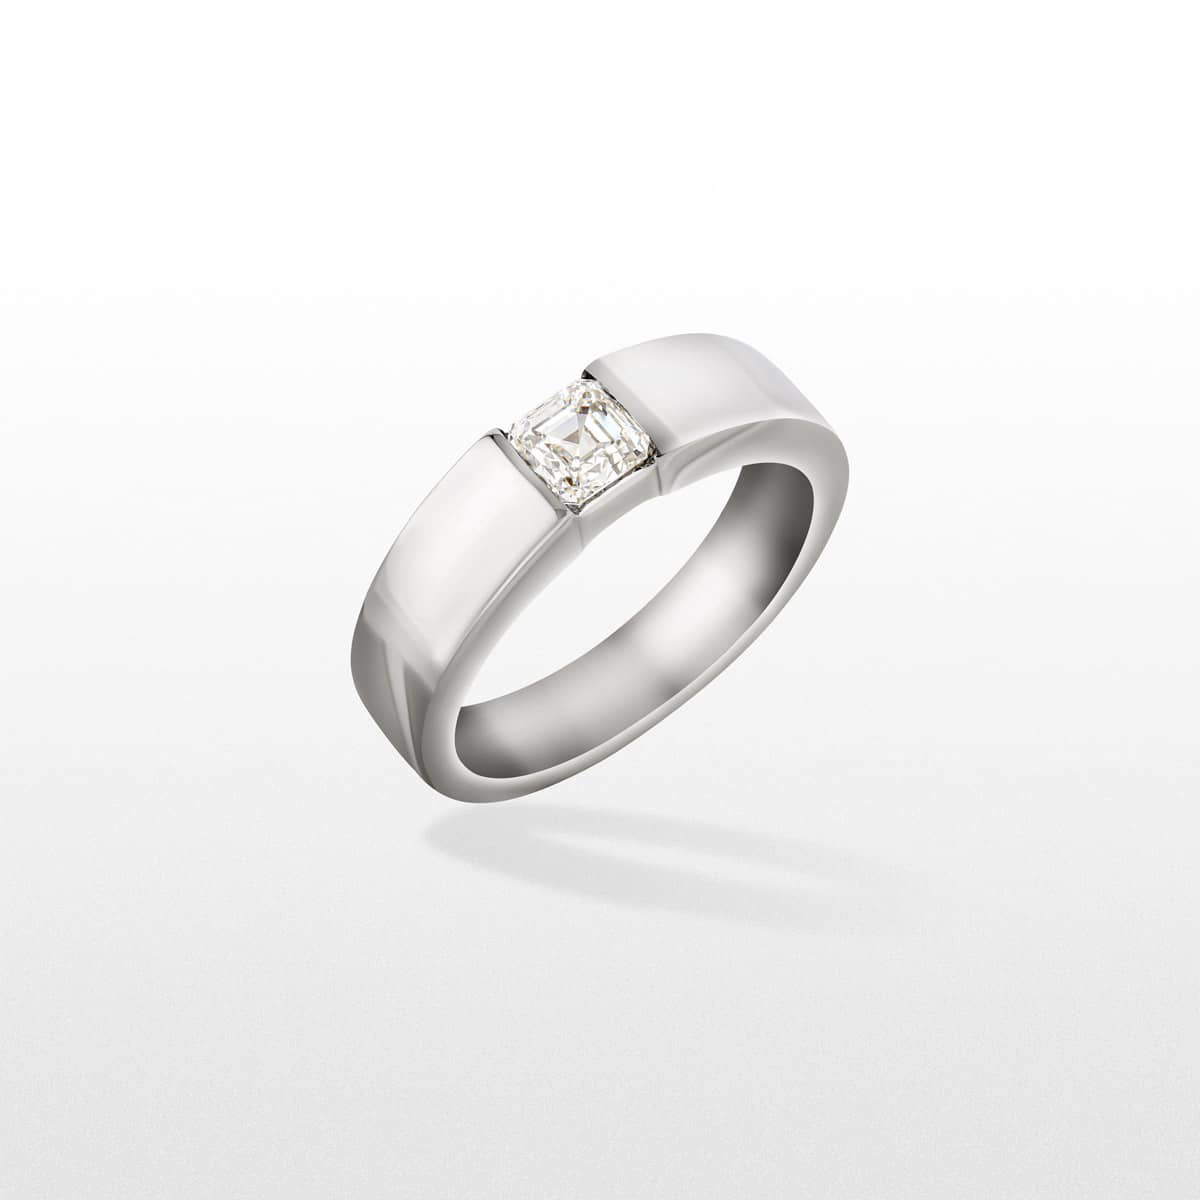
بنابراین، جایگاه درست جواهرات در سال ۲۰۲۶ این است: بخشی از یک استراتژی تنوعبخشی به داراییهای سخت، نه یک «سرمایهگذاری بازدهی بالا». جواهراتی که بالاترین پتانسیل حفظ ارزش را دارند، معمولاً سه ویژگی مشترک دارند: کمیابی واقعی (سنگ رنگی نادر، الماس با درجه رنگ و خلوص استثنایی)، قدمت و اصالت برند (مجموعههای نمادین کارتیه، وان کلیف، بولگاری) و بازار ثانویه فعال و شناختهشده. در اقتصادی که قیمت طلا رکورد میشکند، الماسهای آزمایشگاهی عرضه را متحول میکنند و بیثباتی ژئوپلیتیک افق را تیره میکند، جواهرات بار دیگر ثابت میکنند که برخلاف سهام و اوراق قرضه، در دست قابل لمس است، در گاوصندوق قابل نگهداری است و در بازار — اگر درست انتخاب شده باشد — قابل تبدیل به پول. و همین ویژگی است که آن را در سال ۲۰۲۶ به یکی از جذابترین «داراییهای سخت» برای حفظ سرمایه تبدیل کرده است.
.jpeg)


خیابان پانزده خرداد - بازار زرگرها - پلاک 38
الهیه-پاساژ مدرن الهیه-طبقه اول-ضلع جنوبی-پ 10
گالری جواهرات کوهنور فعالیت خود را از دهه پنجاه شمسی آغاز کرده و تا به امروز با بکارگیری نیرو های متخصص در پی خلق محصولات فاخر بوده است.


